


 Subscribe


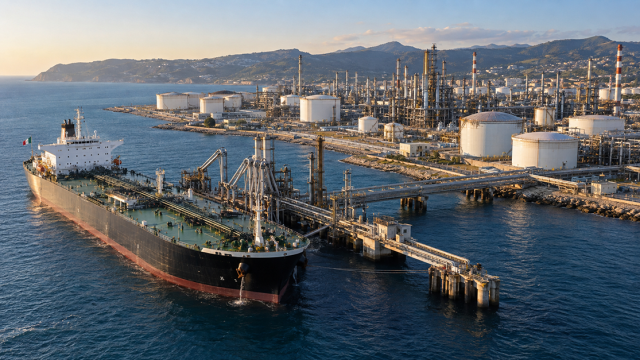
Diez refinerías convencionales dotan a Italia de solidez industrial, pero el crudo importado, los equipos especializados y la demanda irregular de combustible complican la promesa de la autonomía energética.
Un petrolero que llega a un puerto italiano nos recuerda que la capacidad de refino y la independencia energética son cosas diferentes. Italia puede transformar el crudo en gasolina, diésel, combustible de aviación y materiales industriales a gran escala. Sin embargo, la materia prima que alimenta esas operaciones procede, en su gran mayoría, de otros lugares. Mantener abiertas las refinerías protege una capacidad estratégica; pero no elimina la vulnerabilidad que empieza antes de que el petróleo llegue a la costa.
Esa distinción ocupa un lugar central en el debate sobre si Italia puede producir más combustible cuando el suministro internacional se vuelve incierto. El ministro de Industria, Adolfo Urso, ha planteado el aumento de la producción como una opción plausible, argumentando que Italia ha conservado su infraestructura de refino mientras que otros países europeos han seguido cerrando plantas. El argumento tiene fundamento, pero el alcance de esta oportunidad depende de la ingeniería, la logística y los productos concretos que escaseen.
La red de refinerías convencionales de Italia cuenta con diez instalaciones: Priolo, Augusta y Milazzo en Sicilia; Sarroch en Cerdeña; Sannazzaro de’ Burgondi en Lombardía; Trecate en Piamonte; Busalla en Liguria; Rávena en Emilia-Romaña; Falconara en Las Marcas; y Tarento en Apulia. Se trata de una distribución geográfica determinada por la demanda industrial y el acceso marítimo, con las plantas del norte abasteciendo a los principales centros de consumo y las instalaciones insulares conectadas a las rutas marítimas del Mediterráneo.
El sistema es más pequeño de lo que era hace una generación. Hacia 1990-1991, Italia contaba con unas veinte refinerías en funcionamiento y una capacidad anual cercana a los 100 millones de toneladas. En 2025, la capacidad se había reducido a 83,3 millones de toneladas, lo que supone una disminución de aproximadamente el 17 %. Por lo tanto, el número de refinerías disminuyó mucho más rápido que la capacidad total, lo que demuestra por qué contar solo las refinerías ofrece una visión incompleta de la fortaleza industrial.
Hay otra distinción importante a la hora de medir la actividad. [El informe anual de 2026 de la UNEM](https://www.unem.it/wp-content/uploads/2026/06/UNEM_Relazione-annuale-2026.pdf) recoge 63,7 millones de toneladas de producción de refinería para 2025: se trata del material procesado, no de una cantidad equivalente de productos acabados disponibles para la venta. El proceso de refinado consume energía y conlleva pérdidas durante el procesamiento. Llamar a esta producción «producción de combustible» oculta esas diferencias y hace que las comparaciones con el consumo nacional sean menos fiables.
No obstante, esa tasa de utilización del 77 % que se ha dado a conocer puede parecer una invitación a aumentar la producción. ¿Por qué no poner en marcha simplemente ese 23 % restante? Porque una refinería es una serie de procesos interconectados, en lugar de una sola máquina con velocidad ajustable. Los equipos de destilación, conversión y tratamiento deben funcionar al unísono, y la etapa limitante puede variar según el crudo que se esté procesando.
El mantenimiento programado, las interrupciones imprevistas, las necesidades energéticas y las especificaciones de los productos también influyen en la producción que se puede alcanzar. Una planta puede tener capacidad para destilar más crudo, pero no tener la capacidad equivalente para producir más diésel o combustible de aviación que cumpla con la normativa. Las medias nacionales ocultan estas limitaciones. No permiten determinar cuánto combustible adicional podría llegar a los clientes, desde qué planta ni en qué plazo.
La escala varía bastante en toda la red. Según las estimaciones de capacidad, Priolo tiene una capacidad de aproximadamente 19,4 millones de toneladas al año, Sarroch de 15 millones, Milazzo de 10,6 millones y Sannazzaro de 10 millones. Le siguen Trecate, con unos 9 millones; Augusta, con 8,1 millones; Taranto, con 5,2 millones; Falconara, con 3,9 millones; y Busalla, con 1,85 millones.
Esas cifras reflejan la capacidad potencial de procesamiento, no los suministros anuales garantizados. También hay que tener en cuenta las definiciones: la capacidad nominal, la capacidad ajustada a los equipos de transformación posteriores y el rendimiento real son medidas diferentes. [ISAB](https://www.isab.com/it), por ejemplo, describe actualmente su complejo de Priolo como si tuviera una capacidad de 320 000 barriles al día. Para comparar estas cifras con las toneladas, hay que partir de supuestos sobre la densidad del crudo y la base operativa que se utilice.
Sarroch pone de manifiesto la importancia tanto del tamaño como de la flexibilidad. [Su operador informa](https://www.saras.it/it/cosa-facciamo/raffinazione) de una capacidad de procesamiento de 15 millones de toneladas al año, lo que equivale a unos 300 000 barriles al día. Los grandes complejos costeros pueden conectar Italia con múltiples rutas de suministro, pero su contribución en caso de interrupción del suministro sigue dependiendo de las materias primas disponibles, de que las conexiones de transporte funcionen y de la capacidad para fabricar los productos que necesitan los compradores.
Eni sigue siendo clave en la red gracias a Sannazzaro y Taranto, además de su participación del 50 % en Milazzo. [Según sus cifras publicadas](https://www.eni.com/content/dam/enicom/documents/eng/reports/2024/Fact-Book-2024-eng.pdf), la capacidad equilibrada primaria de Taranto es de 104 000 barriles al día. Sin embargo, no hay que confundir la propiedad con la disponibilidad nacional: el combustible circula por redes comerciales, y el hecho de que haya instalaciones de procesamiento en el país no significa automáticamente que todos los barriles estén reservados para los clientes nacionales.
Las cifras comerciales ponen de manifiesto esta complejidad. Italia importa más de 16 millones de toneladas de productos refinados, mientras que exporta más de 25,7 millones. Según estas cifras, en general es un exportador neto. Sin embargo, un superávit global puede coexistir con la dependencia de determinados combustibles, las importaciones estacionales o los déficits de suministro regionales. Una tonelada de gasolina exportada no puede sustituir automáticamente a una tonelada de combustible de aviación importada.
Por lo tanto, el consumo nacional de petróleo, que ronda los 62 millones de toneladas, no se puede comparar con el volumen de producción de las refinerías como si ambos formaran un balance completo. Para que la comparación tenga sentido, también hacen falta definiciones coherentes de los productos, así como datos sobre importaciones, exportaciones, movimientos de existencias y pérdidas en el proceso de refinado. Sin esos elementos, unas cifras totales nacionales que a primera vista parecen tranquilizadoras pueden ocultar escaseces en sectores concretos del mercado.
El gasóleo, el combustible de aviación y el gas licuado de petróleo representan alrededor del 64 % de las importaciones que figuran en los datos facilitados, y aproximadamente un tercio de los productos refinados importados proceden de Oriente Medio y Asia. Italia también puede importar gasóleo sin dejar de ser exportadora neta de este producto. El momento, la ubicación, la calidad y los acuerdos comerciales ayudan a explicar unos flujos que, de otro modo, parecerían contradictorios.
La limitación más importante está en las fases iniciales. Según las cifras citadas, las necesidades nacionales de crudo rondan los 55 millones de toneladas al año y la producción nacional se sitúa cerca de los 4 millones. Estas cifras deberían considerarse orientativas, en lugar de sumarlas automáticamente a las series independientes de refinerías para 2025. Su mensaje principal es claro: los pozos italianos solo aportan una pequeña parte del petróleo que el país necesita.
El economista especializado en energía Davide Tabarelli sostiene que la inversión podría elevar la producción nacional hasta al menos 8 millones de toneladas. Incluso con ese resultado, seguiría habiendo una gran necesidad de importaciones. Una mayor extracción podría diversificar el suministro y reducir la dependencia de forma marginal, pero requeriría proyectos viables, inversión y tiempo. Hay que verlo como una posible contribución, no como una previsión de independencia.
Basilicata es el centro principal del debate sobre la producción, sobre todo Val d’Agri y Tempa Rossa. Sicilia también cuenta con yacimientos petrolíferos consolidados, como los de Ragusa y Gela, mientras que las explotaciones más pequeñas del norte aportan mucho menos. Hay que diferenciar los yacimientos de gas de los de petróleo: Gagliano Castelferrato, que se menciona junto con los yacimientos sicilianos, es un productor de gas y no puede considerarse una fuente equivalente de crudo para refinería.
Mientras tanto, el panorama del sector de la refinería está cambiando gracias a las conversiones, y no solo a los cierres. Porto Marghera y Gela se han convertido en biorrefinerías, y Livorno ha dejado de lado el procesamiento tradicional para su reconversión. [Eni describe](https://www.eni.com/en-IT/actions/global-activities/Italy/livorno.html) una planta prevista en Livorno capaz de producir 500 000 toneladas al año a partir de materias primas biogénicas, sobre todo residuos vegetales. Esta inversión mantiene la actividad industrial al tiempo que cambia lo que entra y sale de la planta.
No obstante, la biorrefinería no sustituye, tonelada por tonelada, a la capacidad de producción de crudo convencional. Sus materias primas, su equipamiento y su gama de productos son diferentes, por lo que su contribución debe evaluarse en consecuencia. Para los responsables políticos, la tarea práctica consiste en coordinar la transición con las necesidades continuas de combustible: mantener las capacidades esenciales, mejorar la fiabilidad y evitar que se produzcan vacíos entre el cierre de las instalaciones existentes y la disponibilidad de alternativas.
Por lo tanto, la estrategia más sólida de Italia va más allá de pedir a las refinerías que trabajen a toda máquina. Combina plantas fiables, compras diversificadas de crudo, almacenamiento adecuado, transporte eficiente y una menor demanda de petróleo. El país cuenta con un importante colchón industrial frente a las interrupciones. Para convertir ese colchón en mayor seguridad, hay que prestar atención a toda la cadena de suministro, desde el origen del crudo hasta el combustible que se entrega realmente. La pregunta clave es cuánta oferta útil se puede garantizar cuando se interrumpe el comercio y con qué rapidez los hogares, las aerolíneas y las empresas pueden conseguirla allí donde la necesitan.
Alessandro Fiorentino