


 Subscribe


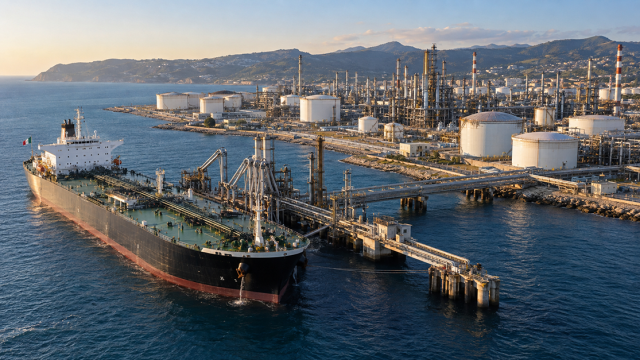
Десет конвенционални рафинерии осигуряват на Италия индустриална мощ, но вносният суров нефт, специализираното оборудване и неравномерното търсене на гориво затрудняват постигането на енергийна автономност.
Пристигащият в италианско пристанище петролен танкер ни напомня, че рафиниращата мощност и енергийната независимост са две различни неща. Италия може да преработва суров нефт в бензин, дизел, авиационно гориво и промишлени материали в значителен мащаб. Въпреки това суровината, с която се захранват тези операции, в преобладаващата си част идва от другаде. Поддържането на рафинериите в експлоатация запазва стратегическия капацитет; то обаче не премахва уязвимостта, която започва още преди нефтът да достигне брега.
Това разграничение е в центъра на дебата относно това дали Италия може да произвежда повече гориво, когато международните доставки станат несигурни. Министърът на промишлеността Адолфо Урсо представи увеличаването на производството като реалистична възможност, като изтъкна, че Италия е запазила рафиниращата си инфраструктура, докато други европейски страни продължават да закриват заводи. Аргументът е обоснован, но мащабът на възможността зависи от инженерните и логистичните ресурси, както и от конкретните продукти, които са в недостиг.
Мрежата от конвенционални рафинерии в Италия се състои от десет обекта: Приоло, Аугуста и Милацо в Сицилия; Сароч в Сардиния; Санназаро де’ Бургонди в Ломбардия; Трекате в Пиемонт; Бусала в Лигурия; Равена в Емилия-Романя; Фалконара в Марке; и Таранто в Пулия. Това е географско разпределение, определено от индустриалното търсене и достъпа до морето, като северните заводи обслужват големи центрове на потребление, а островните съоръжения са свързани със средиземноморските морски маршрути.
Системата е по-малка, отколкото беше преди едно поколение. Около 1990–1991 г. Италия разполагаше с около двадесет действащи нефтопреработвателни завода и годишен капацитет от близо 100 милиона тона. Към 2025 г. капацитетът е спаднал до 83,3 милиона тона, което представлява намаление от около 17 %. Следователно броят на рафинериите е намалял много по-бързо от общия капацитет, което показва защо отчитането само на броя на рафинериите дава непълна представа за индустриалната мощ.
При измерването на дейността е важно да се отбележи още едно разграничение. [Годишният доклад на UNEM за 2026 г.](https://www.unem.it/wp-content/uploads/2026/06/UNEM_Relazione-annuale-2026.pdf) отчита 63,7 милиона тона рафинерен капацитет за 2025 г.: това е количеството преработена суровина, а не еквивалентното количество готови продукти, налични за продажба. Рафинирането консумира енергия и е свързано с загуби при преработката. Наричането на капацитета „производство на гориво“ замъглява тези разлики и прави сравненията с националното потребление по-малко надеждни.
Отчетеният коефициент на използване от около 77 % може обаче да изглежда като покана за увеличаване на производството. Защо просто да не се активират останалите 23 %? Защото рафинерията представлява верига от взаимосвързани процеси, а не единична машина с регулируема скорост. Оборудването за дестилация, преработка и обработка трябва да работи съгласувано, а ограничаващият етап може да се променя в зависимост от преработваната сурова нефт.
Плановата поддръжка, неочакваните прекъсвания, енергийните изисквания и техническите характеристики на продуктите също оказват влияние върху постижимата продукция. Дадена инсталация може да разполага с капацитет за дестилация на допълнително количество суров нефт, без да разполага със съответния капацитет за производство на по-голямо количество дизелово гориво или авиационно гориво, отговарящо на изискванията. Националните средни стойности прикриват тези ограничения. Те не могат да покажат колко допълнително гориво би могло да достигне до потребителите, от коя рафинерия и в какъв срок.
Мащабът варира значително в рамките на мрежата. Според отчетените оценки за капацитета Приоло разполага с около 19,4 милиона тона годишно, Сароч – с 15 милиона, Милацо – с 10,6 милиона, а Санназаро – с 10 милиона. Следват Трекате с около 9 милиона, Аугуста – 8,1 милиона, Таранто – 5,2 милиона, Фалконара – 3,9 милиона и Бусала – 1,85 милиона.
Тези цифри отразяват потенциалния мащаб на преработката, а не гарантирани годишни доставки. Заслужават внимание и определенията: номиналният капацитет, капацитетът, съобразен с оборудването по веригата, и действителният капацитет на преработка са различни показатели. [ISAB](https://www.isab.com/it), например, понастоящем описва своя комплекс в Приоло като имащ капацитет от 320 000 барела на ден. Сравняването на такива цифри с тонове изисква предположения относно плътността на суровия нефт и използваната оперативна база.
Сароч илюстрира важността както на размера, така и на гъвкавостта. [Операторът му съобщава](https://www.saras.it/it/cosa-facciamo/raffinazione) за производствен капацитет от 15 милиона тона годишно, което се равнява на около 300 000 барела дневно. Големите крайбрежни комплекси могат да свържат Италия с множество маршрути за доставки, но приносът им при прекъсване на доставките все пак зависи от наличните суровини, функциониращите транспортни връзки и способността да се произвеждат продуктите, от които купувачите се нуждаят.
„Ени“ продължава да заема централно място в мрежата чрез Санназаро и Таранто, наред с 50-процентовия си дял в Милацо. [Според публикуваните данни](https://www.eni.com/content/dam/enicom/documents/eng/reports/2024/Fact-Book-2024-eng.pdf) основният балансиран капацитет на Таранто е 104 000 барела дневно. Собствеността обаче не трябва да се бърка с националната наличност: горивото се транспортира чрез търговски мрежи, а наличието на местно преработвателно оборудване не означава автоматично, че всеки барел е запазен за местните клиенти.
Данните за търговията разкриват тази сложност. Италия внася над 16 милиона тона рафинирани продукти, докато изнася над 25,7 милиона. Според тези данни като цяло страната е нетен износител. Въпреки това общият излишък може да съществува успоредно със зависимост от конкретни горива, сезонен внос или регионални пропуски в доставките. Един изнесен тон бензин не може автоматично да замести един внесен тон авиационно гориво.
Следователно вътрешното потребление на нефт от около 62 милиона тона не може да се съпоставя с производствения капацитет на рафинериите, сякаш двете съставляват цялостен баланс. За едно смислено сравнение са необходими също така последователни дефиниции на продуктите, данни за вноса, износа, промените в запасите и загубите при преработката. Без тези елементи на пръв поглед успокоителните национални общи данни могат да прикриват недостиг в конкретни сегменти на пазара.
Дизеловото гориво, авиационното гориво и втечненият нефтен газ съставляват около 64 % от вноса, описан в отчетените данни, като приблизително една трета от внесените рафинирани продукти са с произход от Близкия Изток и Азия. Италия може да внася дизелово гориво, като в същото време остава нетен износител на този продукт. Времето, местоположението, качеството и търговските споразумения помагат да се обяснят потоците, които иначе изглеждат противоречиви.
По-същественото ограничение се крие в по-ранния етап от веригата. Според цитираните данни националните нужди от суров нефт възлизат на около 55 милиона тона годишно, а вътрешното добиване е близо 4 милиона. Тези цифри трябва да се разглеждат като ориентировъчни, а не да се обединяват автоматично с отделните данни за рафинериите за 2025 г. Основното им послание е недвусмислено: италианските нефтени кладенци осигуряват само малка част от нефта, от който страната се нуждае.
Икономистът по енергетика Давиде Табарели твърди, че инвестициите биха могли да повишат вътрешното производство до поне 8 милиона тона. Дори и при такъв резултат ще остане голяма нужда от внос. Допълнителното добиване би могло да разнообрази доставките и да намали зависимостта в ограничена степен, но това би изисквало жизнеспособни проекти, инвестиции и време. Това трябва да се разглежда като потенциален принос, а не като прогноза за енергийна независимост.
Базиликата е основният обект на дискусията относно производството, по-специално Вал д’Агри и Темпа Роса. Сицилия също разполага с утвърдени нефтени находища, включително Рагуза и Гела, докато по-малките находища в северната част допринасят в много по-малка степен. Газовите находища трябва да се разграничават от нефтените находища: Гаглиано Кастелферато, споменато заедно със сицилианските места за добив, е производител на газ и не може да се счита за равностоен източник на суров нефт за рафинериите.
Междувременно картата на нефтопреработвателните мощности се променя по-скоро чрез преобразуване, отколкото само чрез закриване. Порто Маргера и Гела се превърнаха в биорафинерии, а Ливорно преустанови традиционната преработка с оглед преобразуването си. [Eni описва](https://www.eni.com/en-IT/actions/global-activities/Italy/livorno.html) планиран обект в Ливорно, способен да произвежда 500 000 тона годишно от биогенни суровини, предимно растителни отпадъци и остатъци. Такава инвестиция запазва промишлената дейност, като същевременно променя това, което влиза и излиза от обекта.
Въпреки това биорафинирането не замества конвенционалния капацитет за добив на суров нефт тон за тон. Суровините, оборудването и продуктовият микс при него са различни, поради което приносът му трябва да се оценява съответно. За политиците практическата задача е да координират прехода с продължаващите нужди от гориво: запазване на основните производствени мощности, подобряване на надеждността и избягване на пропуски между извеждането от експлоатация на съществуващите съоръжения и наличието на алтернативи.
Следователно най-силната стратегия на Италия е по-широкообхватна от простото изискване рафинериите да работят на пълни обороти. Тя съчетава надеждни съоръжения, диверсифицирани покупки на суров нефт, достатъчни складови капацитети, ефективен транспорт и по-ниско търсене на нефт. Страната разполага със значителен промишлен резерв срещу прекъсвания в доставките. Превръщането на този резерв в по-голяма сигурност изисква внимание към цялата верига на доставки – от произхода на суровия нефт до действително доставеното гориво. Важният въпрос е колко използваеми доставки могат да бъдат осигурени при прекъсване на търговията и колко бързо домакинствата, авиокомпаниите и предприятията могат да ги получат там, където им трябват.
Алесандро Фиорентино