


 Subscribe


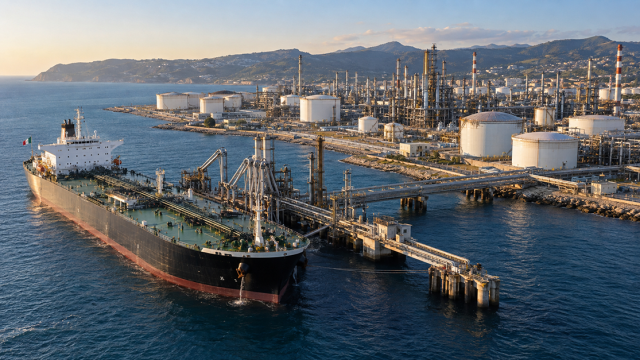
Dix centrales conventionnelles confèrent à l’Italie sa puissance industrielle, mais le pétrole brut importé, les équipements spécialisés et la demande irrégulière en carburant compliquent la promesse d’autonomie énergétique.
L’arrivée d’un pétrolier dans un port italien nous rappelle que puissance de raffinage et indépendance énergétique sont deux choses distinctes. L’Italie est capable de transformer le pétrole brut en essence, diesel, kérosène et matériaux industriels à grande échelle. Pourtant, la matière première qui alimente ces opérations provient en grande majorité d’ailleurs. Maintenir les raffineries en activité préserve une capacité stratégique ; cela ne supprime pas la vulnérabilité qui se manifeste avant même que le pétrole n’atteigne les côtes.
Cette distinction est au cœur du débat visant à déterminer si l’Italie est en mesure de produire davantage de carburant lorsque l’approvisionnement international devient incertain. Le ministre de l’Industrie, Adolfo Urso, a présenté l’augmentation de la production comme une option plausible, en faisant valoir que l’Italie avait préservé ses infrastructures de raffinage alors que d’autres pays européens continuaient à fermer des usines. Cet argument est fondé, mais l’ampleur de cette opportunité dépend de l’ingénierie, de la logistique et des produits spécifiques qui font l’objet d’une pénurie.
Le réseau de raffinage conventionnel italien comprend dix sites : Priolo, Augusta et Milazzo en Sicile ; Sarroch en Sardaigne ; Sannazzaro de’ Burgondi en Lombardie ; Trecate dans le Piémont ; Busalla en Ligurie ; Ravenne en Émilie-Romagne ; Falconara dans les Marches ; et Tarente dans les Pouilles. Cette répartition géographique est déterminée par la demande industrielle et l’accès maritime, les usines du nord desservant les principaux centres de consommation et les installations insulaires étant reliées aux voies de navigation méditerranéennes.
Le secteur est moins important qu’il ne l’était il y a une génération. Vers 1990-1991, l’Italie comptait environ vingt raffineries en activité et une capacité annuelle avoisinant les 100 millions de tonnes. En 2025, cette capacité était tombée à 83,3 millions de tonnes, soit une baisse d’environ 17 %. Le nombre de raffineries a donc diminué beaucoup plus rapidement que la capacité totale, ce qui explique pourquoi le simple décompte du nombre de raffineries ne donne qu’une image incomplète de la puissance industrielle.
Une autre distinction est importante lorsqu’il s’agit de mesurer l’activité. [Le rapport annuel 2026 de l’UNEM](https://www.unem.it/wp-content/uploads/2026/06/UNEM_Relazione-annuale-2026.pdf) fait état de 63,7 millions de tonnes de débit de raffinage pour 2025 : il s’agit de la matière traitée, et non d’une quantité équivalente de produits finis disponibles à la vente. Le raffinage consomme de l’énergie et entraîne des pertes de transformation. Qualifier ce débit de « production de carburant » occulte ces différences et rend les comparaisons avec la consommation nationale moins fiables.
Le taux d’utilisation déclaré, d’environ 77 %, peut néanmoins sembler inciter à augmenter la production. Pourquoi ne pas simplement exploiter les 23 % restants ? Parce qu’une raffinerie est constituée d’une série de procédés interconnectés plutôt que d’une seule machine dont la vitesse est réglable. Les équipements de distillation, de conversion et de traitement doivent fonctionner de concert, et l’étape limitante peut varier en fonction du brut traité.
Les opérations de maintenance programmées, les pannes imprévues, les besoins énergétiques et les spécifications des produits ont également une incidence sur le rendement réalisable. Une installation peut disposer de la capacité nécessaire pour distiller davantage de pétrole brut sans pour autant disposer d’une capacité équivalente pour produire davantage de diesel ou de carburant d’aviation conforme aux normes. Les moyennes nationales masquent ces contraintes. Elles ne permettent pas de déterminer quelle quantité supplémentaire de carburant pourrait être fournie aux clients, depuis quelle usine, ni dans quels délais.
La taille varie considérablement d’un site à l’autre au sein du réseau. Selon les estimations de capacité communiquées, Priolo affiche une capacité d’environ 19,4 millions de tonnes par an, Sarroch 15 millions, Milazzo 10,6 millions et Sannazzaro 10 millions. Viennent ensuite Trecate avec environ 9 millions, Augusta avec 8,1 millions, Tarente avec 5,2 millions, Falconara avec 3,9 millions et Busalla avec 1,85 million.
Ces chiffres décrivent l’échelle de traitement potentielle, et non des livraisons annuelles garanties. Les définitions méritent également votre attention : la capacité nominale, la capacité adaptée aux équipements en aval et le débit réel constituent des mesures différentes. [ISAB](https://www.isab.com/it), par exemple, indique actuellement que son complexe de Priolo dispose d’une capacité de 320 000 barils par jour. Comparer ces chiffres à des tonnes nécessite de formuler des hypothèses concernant la densité du brut et la base d’exploitation utilisée.
Sarroch illustre l’importance tant de la taille que de la flexibilité. [Son exploitant fait état](https://www.saras.it/it/cosa-facciamo/raffinazione) d’une capacité de traitement de 15 millions de tonnes par an, soit environ 300 000 barils par jour. Les grands complexes côtiers peuvent relier l’Italie à de multiples voies d’approvisionnement, mais leur contribution en cas de perturbation dépend toujours des matières premières disponibles, du bon fonctionnement des liaisons de transport et de la capacité à fabriquer les produits dont les acheteurs ont besoin.
Eni conserve une place centrale au sein du réseau grâce à Sannazzaro et Tarente, ainsi qu’à sa participation de 50 % dans Milazzo. [Selon ses chiffres publiés](https://www.eni.com/content/dam/enicom/documents/eng/reports/2024/Fact-Book-2024-eng.pdf), la capacité équilibrée primaire de Tarente s’élève à 104 000 barils par jour. Il ne faut toutefois pas confondre propriété et disponibilité nationale : le carburant circule via des réseaux commerciaux, et l’existence d’installations de traitement nationales ne garantit pas automatiquement que chaque baril soit réservé aux clients nationaux.
Les chiffres du commerce mettent en évidence cette complexité. L’Italie importe plus de 16 millions de tonnes de produits raffinés tout en en exportant plus de 25,7 millions. Au vu de ces chiffres, elle est globalement un exportateur net. Cependant, un excédent global peut coexister avec une dépendance vis-à-vis de certains carburants, des importations saisonnières ou des déficits d’approvisionnement régionaux. Une tonne d’essence exportée ne peut pas automatiquement remplacer une tonne de kérosène importée.
La consommation nationale de pétrole, qui s’élève à environ 62 millions de tonnes, ne peut donc pas être mise en regard du volume traité par les raffineries comme si ces deux éléments formaient un bilan complet. Une comparaison pertinente nécessite également des définitions cohérentes des produits, ainsi que des données fiables concernant les importations, les exportations, les mouvements de stocks et les pertes de transformation. Sans ces éléments, des totaux nationaux en apparence rassurants peuvent masquer des pénuries dans certains segments spécifiques du marché.
Le gazole, le kérosène et le gaz de pétrole liquéfié représentent environ 64 % des importations figurant dans les données communiquées, environ un tiers des produits raffinés importés provenant du Moyen-Orient et d’Asie. L’Italie peut également importer du gazole tout en restant un exportateur net de ce produit. Le moment, le lieu, la qualité et les accords commerciaux contribuent à expliquer ces flux qui, sans cela, sembleraient contradictoires.
La contrainte la plus importante se situe en amont. Les chiffres cités évaluent les besoins nationaux en pétrole brut à environ 55 millions de tonnes par an et la production nationale à près de 4 millions. Ces chiffres doivent être considérés comme indicatifs et ne doivent pas être automatiquement intégrés à la série distincte relative aux raffineries pour 2025. Leur message principal est sans équivoque : les puits italiens ne fournissent qu’une petite fraction du pétrole dont le pays a besoin.
Davide Tabarelli, économiste spécialisé dans le secteur de l’énergie, estime que des investissements pourraient porter la production nationale à au moins 8 millions de tonnes. Même dans ce scénario, les besoins d’importation resteraient importants. Une production supplémentaire permettrait de diversifier l’approvisionnement et de réduire légèrement la dépendance, mais cela nécessiterait des projets viables, des investissements et du temps. Il convient de considérer cela comme une contribution potentielle, et non comme une prévision d’indépendance.
La Basilicate est au cœur des débats sur la production, notamment le Val d’Agri et Tempa Rossa. La Sicile dispose également de gisements pétroliers bien établis, notamment à Raguse et à Gela, tandis que les exploitations plus modestes du nord apportent une contribution bien moindre. Il convient de distinguer les gisements de gaz des gisements de pétrole : Gagliano Castelferrato, mentionné aux côtés des sites d’extraction siciliens, est un site de production de gaz et ne peut être considéré comme une source équivalente de pétrole brut destiné au raffinage.
Par ailleurs, le paysage du raffinage évolue davantage par le biais de conversions que par de simples fermetures. Porto Marghera et Gela sont désormais des bioraffineries, tandis que Livourne a suspendu ses activités de traitement traditionnelles en vue de sa conversion. [Eni décrit](https://www.eni.com/en-IT/actions/global-activities/Italy/livorno.html) une unité prévue à Livourne, capable de produire 500 000 tonnes par an à partir de matières premières biogéniques, principalement des déchets et résidus végétaux. Un tel investissement préserve l’activité industrielle tout en modifiant ce qui entre et sort du site.
La bioraffinerie ne remplace toutefois pas, tonne pour tonne, les capacités de production de pétrole brut conventionnelles. Ses matières premières, ses équipements et sa gamme de produits sont différents, et sa contribution doit être évaluée en conséquence. Pour les décideurs politiques, le défi concret consiste à coordonner la transition avec les besoins persistants en carburants : préserver les capacités essentielles, améliorer la fiabilité et éviter tout décalage entre la mise hors service des installations existantes et la disponibilité de solutions de remplacement.
La stratégie la plus solide de l’Italie va donc au-delà de la simple demande faite aux raffineries de fonctionner à plein régime. Elle repose sur des installations fiables, des achats de pétrole brut diversifiés, des capacités de stockage suffisantes, un transport efficace et une baisse de la demande en pétrole. Le pays dispose d’une réserve industrielle substantielle lui permettant de faire face aux perturbations. Pour transformer cette réserve en une sécurité accrue, il convient de prêter attention à l’ensemble de la chaîne d’approvisionnement, depuis l’origine du pétrole brut jusqu’au carburant effectivement livré. La question essentielle est de savoir quelle quantité d’approvisionnement utilisable peut être garantie en cas de perturbation des échanges commerciaux, et à quelle vitesse les ménages, les compagnies aériennes et les entreprises peuvent s’en procurer là où ils en ont besoin.
Alessandro Fiorentino