


 Subscribe


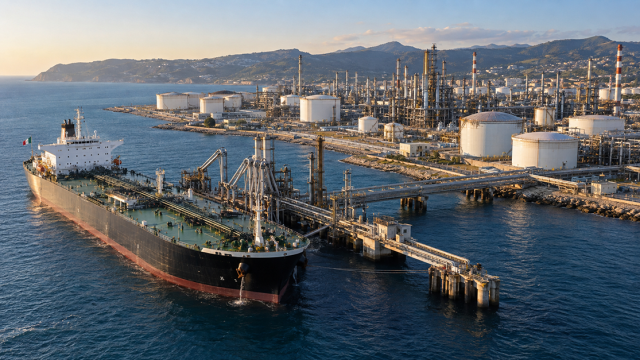
Dieci raffinerie tradizionali garantiscono all’Italia una certa forza industriale, ma il greggio importato, le attrezzature specializzate e la domanda di carburante altalenante complicano la prospettiva dell’autonomia energetica.
Una petroliera che arriva in un porto italiano ci ricorda che la capacità di raffinazione e l’indipendenza energetica sono due cose diverse. L’Italia è in grado di trasformare il greggio in benzina, diesel, carburante per aerei e materiali industriali su larga scala. Eppure, la materia prima che alimenta queste operazioni proviene in gran parte dall’estero. Mantenere aperte le raffinerie protegge una capacità strategica, ma non elimina la vulnerabilità che inizia prima ancora che il petrolio raggiunga la costa.
Questa distinzione è al centro del dibattito sul fatto che l’Italia possa produrre più carburante quando le forniture internazionali diventano incerte. Il ministro dell’Industria Adolfo Urso ha presentato l’aumento della produzione come un’opzione plausibile, sostenendo che l’Italia ha mantenuto le infrastrutture di raffinazione mentre altri paesi europei hanno continuato a chiudere gli impianti. L’argomentazione ha un fondo di verità, ma la portata di questa opportunità dipende dall’ingegneria, dalla logistica e dai prodotti specifici di cui c’è carenza.
La rete di raffinazione convenzionale italiana comprende dieci siti: Priolo, Augusta e Milazzo in Sicilia; Sarroch in Sardegna; Sannazzaro de’ Burgondi in Lombardia; Trecate in Piemonte; Busalla in Liguria; Ravenna in Emilia-Romagna; Falconara nelle Marche; e Taranto in Puglia. Si tratta di una distribuzione geografica determinata dalla domanda industriale e dall’accesso marittimo, con gli impianti del nord che riforniscono i principali centri di consumo e quelli insulari collegati alle rotte marittime del Mediterraneo.
Il sistema è più piccolo rispetto a una generazione fa. Intorno al 1990–1991, l’Italia contava circa venti raffinerie operative e una capacità annuale vicina ai 100 milioni di tonnellate. Nel 2025, la capacità era scesa a 83,3 milioni di tonnellate, con una riduzione di circa il 17%. Il numero di impianti è quindi diminuito molto più rapidamente della capacità complessiva, il che spiega perché contare solo le raffinerie in attività non basta per avere un quadro completo della forza del settore.
C’è un’altra distinzione importante da tenere presente quando si misura l’attività. [Il rapporto annuale 2026 dell’UNEM](https://www.unem.it/wp-content/uploads/2026/06/UNEM_Relazione-annuale-2026.pdf) riporta 63,7 milioni di tonnellate di produzione delle raffinerie per il 2025: si tratta di materiale lavorato, non di una quantità equivalente di prodotti finiti disponibili per la vendita. La raffinazione consuma energia e comporta perdite di lavorazione. Definire la produzione come “produzione di carburante” nasconde queste differenze e rende meno affidabili i confronti con il consumo nazionale.
Il tasso di utilizzo riportato, pari a circa il 77%, può comunque sembrare un invito ad aumentare la produzione. Perché non attivare semplicemente il restante 23%? Perché una raffineria è una serie di processi interconnessi, piuttosto che una singola macchina con una velocità regolabile. Gli impianti di distillazione, conversione e trattamento devono funzionare all’unisono, e la fase limitante può variare a seconda del greggio che viene lavorato.
Anche la manutenzione programmata, le interruzioni impreviste, il fabbisogno energetico e le specifiche dei prodotti influiscono sulla produzione effettiva. Un impianto potrebbe avere la capacità di distillare più greggio, ma non avere la capacità equivalente per produrre più gasolio conforme o carburante per l’aviazione. Le medie nazionali nascondono questi limiti. Non riescono a stabilire quanta quantità in più di carburante potrebbe arrivare ai clienti, da quale impianto o in quale arco di tempo.
Le dimensioni variano notevolmente all’interno della rete. Secondo le stime di capacità riportate, Priolo si attesta a circa 19,4 milioni di tonnellate all’anno, Sarroch a 15 milioni, Milazzo a 10,6 milioni e Sannazzaro a 10 milioni. Seguono Trecate con circa 9 milioni, Augusta con 8,1 milioni, Taranto con 5,2 milioni, Falconara con 3,9 milioni e Busalla con 1,85 milioni.
Questi dati indicano la portata potenziale della lavorazione, non le forniture annuali garantite. Anche le definizioni meritano attenzione: la capacità nominale, la capacità bilanciata rispetto alle attrezzature a valle e la portata effettiva sono misure diverse. [ISAB](https://www.isab.com/it), ad esempio, attualmente indica che il suo complesso di Priolo ha una capacità di 320.000 barili al giorno. Per convertire queste cifre in tonnellate bisogna fare alcune ipotesi sulla densità del greggio e sulle condizioni operative utilizzate.
Sarroch dimostra quanto siano importanti sia le dimensioni che la flessibilità. [Il suo gestore riporta](https://www.saras.it/it/cosa-facciamo/raffinazione) una capacità di lavorazione di 15 milioni di tonnellate all’anno, pari a circa 300.000 barili al giorno. I grandi complessi costieri possono collegare l’Italia a diverse rotte di approvvigionamento, ma il loro contributo in caso di interruzione delle forniture dipende comunque dalla disponibilità di materie prime, dal funzionamento delle reti di trasporto e dalla capacità di produrre ciò di cui gli acquirenti hanno bisogno.
Eni continua a ricoprire un ruolo centrale nella rete grazie a Sannazzaro e Taranto, oltre alla sua quota del 50% a Milazzo. [I dati pubblicati](https://www.eni.com/content/dam/enicom/documents/eng/reports/2024/Fact-Book-2024-eng.pdf) indicano che la capacità primaria bilanciata di Taranto è di 104.000 barili al giorno. La proprietà, però, non va confusa con la disponibilità nazionale: il carburante circola attraverso le reti commerciali e l’esistenza di impianti di lavorazione sul territorio non garantisce automaticamente che ogni barile sia riservato ai clienti nazionali.
I dati sul commercio mettono in luce questa complessità. L’Italia importa più di 16 milioni di tonnellate di prodotti raffinati ed esporta oltre 25,7 milioni. Stando a questi dati, nel complesso è un esportatore netto. Tuttavia, un surplus complessivo può coesistere con la dipendenza da determinati combustibili, importazioni stagionali o carenze di approvvigionamento a livello regionale. Una tonnellata di benzina esportata non può sostituire automaticamente una tonnellata di carburante per aerei importata.
Il consumo interno di petrolio, pari a circa 62 milioni di tonnellate, non può quindi essere contrapposto alla produzione delle raffinerie come se i due dati costituissero un bilancio completo. Per un confronto significativo servono anche definizioni coerenti dei prodotti, delle importazioni, delle esportazioni, dei movimenti delle scorte e delle perdite di lavorazione. Senza questi elementi, i totali nazionali apparentemente rassicuranti potrebbero nascondere carenze in settori specifici del mercato.
Il gasolio, il carburante per l’aviazione e il gas di petrolio liquefatto rappresentano circa il 64% delle importazioni riportate nei dati, con circa un terzo dei prodotti raffinati importati provenienti dal Medio Oriente e dall’Asia. L’Italia può importare gasolio pur rimanendo un esportatore netto di questo prodotto. Tempistiche, provenienza, qualità e accordi commerciali aiutano a spiegare flussi che altrimenti sembrerebbero contraddittori.
Il vincolo più significativo sta a monte. I dati citati indicano un fabbisogno nazionale di greggio di circa 55 milioni di tonnellate all’anno e una produzione interna di circa 4 milioni. Questi dati andrebbero considerati come indicativi, piuttosto che essere automaticamente integrati con le serie separate relative alle raffinerie per il 2025. Il loro messaggio principale è inequivocabile: i pozzi italiani forniscono solo una piccola parte del petrolio di cui il Paese ha bisogno.
L’economista energetico Davide Tabarelli sostiene che gli investimenti potrebbero portare la produzione interna ad almeno 8 milioni di tonnellate. Anche in questo caso, però, il fabbisogno di importazioni rimarrebbe comunque elevato. Un aumento della produzione potrebbe diversificare l’approvvigionamento e ridurre marginalmente la dipendenza, ma richiederebbe progetti fattibili, investimenti e tempo. Va inteso come un potenziale contributo, non come una previsione di indipendenza.
La Basilicata è al centro del dibattito sulla produzione, in particolare la Val d’Agri e Tempa Rossa. Anche la Sicilia ha giacimenti petroliferi consolidati, tra cui Ragusa e Gela, mentre gli impianti più piccoli del nord contribuiscono in misura molto minore. I giacimenti di gas vanno distinti dai giacimenti petroliferi: Gagliano Castelferrato, citato insieme ai siti di estrazione siciliani, è un produttore di gas e non può essere considerato una fonte equivalente di greggio per le raffinerie.
Nel frattempo, il panorama della raffinazione sta cambiando grazie alle conversioni, non solo alle chiusure. Porto Marghera e Gela sono diventate bioraffinerie, mentre Livorno ha interrotto la lavorazione tradizionale in vista della sua conversione. [Eni descrive](https://www.eni.com/en-IT/actions/global-activities/Italy/livorno.html) un impianto in progetto a Livorno in grado di produrre 500.000 tonnellate all’anno da materie prime biogeniche, prevalentemente scarti e residui vegetali. Questo investimento preserva l’attività industriale, cambiando al contempo ciò che entra ed esce dal sito.
La bioraffinazione, però, non sostituisce la capacità di produzione di greggio convenzionale tonnellata per tonnellata. Le sue materie prime, le attrezzature e la gamma di prodotti sono diverse, e il suo contributo va valutato di conseguenza. Per chi decide, il compito concreto è coordinare la transizione con il fabbisogno continuo di carburante: mantenere le capacità essenziali, migliorare l’affidabilità ed evitare interruzioni tra la dismissione degli impianti esistenti e la disponibilità di alternative.
La strategia più efficace dell’Italia va quindi oltre il semplice aumento della produzione delle raffinerie. Si basa su impianti affidabili, acquisti diversificati di greggio, stoccaggio adeguato, trasporti efficienti e una minore domanda di petrolio. Il Paese dispone di un notevole margine di sicurezza industriale contro le interruzioni di approvvigionamento. Trasformare questo margine in maggiore sicurezza richiede attenzione all’intera catena di approvvigionamento, dall’origine del greggio al carburante effettivamente consegnato. La domanda fondamentale è: quanta offerta utilizzabile si può garantire quando il commercio subisce interruzioni e con quale rapidità le famiglie, le compagnie aeree e le imprese possono ottenerla dove ne hanno bisogno.
Alessandro Fiorentino