


 Subscribe


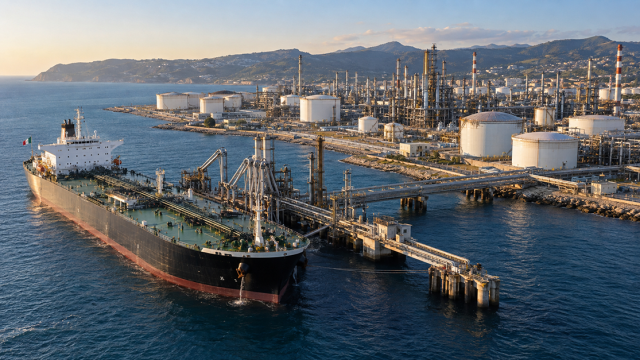
Dziesięć konwencjonalnych elektrowni daje Włochom siłę przemysłową, jednak importowana ropa naftowa, specjalistyczny sprzęt i nierównomierne zapotrzebowanie na paliwo utrudniają realizację obietnicy autonomii energetycznej.
Tankowiec przybywający do włoskiego portu przypomina, że moc rafineryjna i niezależność energetyczna to dwie różne rzeczy. Włochy mogą przetwarzać ropę naftową na znaczną skalę w benzynę, olej napędowy, paliwo lotnicze i materiały przemysłowe. Jednak surowiec zasilający te operacje w przeważającej mierze pochodzi z innych źródeł. Utrzymywanie otwartych rafinerii chroni potencjał strategiczny; nie eliminuje to podatności na zagrożenia, która pojawia się, zanim ropa dotrze na ląd.
To rozróżnienie stanowi sedno debaty na temat tego, czy Włochy są w stanie zwiększyć produkcję paliwa w sytuacji, gdy międzynarodowe dostawy stają się niepewne. Minister przemysłu Adolfo Urso przedstawił zwiększenie produkcji jako realną opcję, argumentując, że Włochy zachowały infrastrukturę rafineryjną, podczas gdy inne kraje europejskie nadal zamykały zakłady. Argument ten ma sens, ale skala możliwości zależy od rozwiązań inżynieryjnych, logistyki oraz konkretnych produktów, których brakuje na rynku.
Włoska sieć rafinerii konwencjonalnych składa się z dziesięciu zakładów: Priolo, Augusta i Milazzo na Sycylii; Sarroch na Sardynii; Sannazzaro de’ Burgondi w Lombardii; Trecate w Piemoncie; Busalla w Ligurii; Rawenna w Emilii-Romanii; Falconara w Marche; oraz Taranto w Apulii. Jest to układ geograficzny ukształtowany przez popyt przemysłowy i dostęp do morza, przy czym zakłady na północy obsługują główne ośrodki konsumpcyjne, a instalacje na wyspach są połączone ze śródziemnomorskimi szlakami żeglugowymi.
System ten jest mniejszy niż w poprzedniej generacji. W latach 1990–1991 we Włoszech działało około dwudziestu rafinerii, a ich roczna zdolność przerobowa wynosiła blisko 100 milionów ton. Do 2025 roku zdolność ta spadła do 83,3 miliona ton, co stanowi spadek o około 17%. Liczba zakładów spadła zatem znacznie szybciej niż łączna zdolność produkcyjna, co pokazuje, dlaczego samo liczenie liczby rafinerii daje niepełny obraz siły przemysłowej.
Przy mierzeniu aktywności istotne jest jeszcze jedno rozróżnienie. [Raport roczny UNEM za rok 2026](https://www.unem.it/wp-content/uploads/2026/06/UNEM_Relazione-annuale-2026.pdf) podaje, że w 2025 r. przerób rafineryjny wyniósł 63,7 mln ton: chodzi tu o ilość przetworzonego surowca, a nie o równoważną ilość gotowych produktów dostępnych do sprzedaży. Proces rafinacji zużywa energię i wiąże się ze stratami przetwórczymi. Nazywanie przerobu „produkcją paliwa” zaciera te różnice i sprawia, że porównania z krajowym zużyciem stają się mniej wiarygodne.
Zgłoszony wskaźnik wykorzystania wynoszący około 77% może jednak wydawać się zachętą do zwiększenia produkcji. Dlaczego po prostu nie uruchomić pozostałych 23%? Ponieważ rafineria to połączony ciąg procesów, a nie pojedyncza maszyna o regulowanej prędkości obrotowej. Urządzenia do destylacji, konwersji i oczyszczania muszą współpracować, a etap ograniczający wydajność może się zmieniać w zależności od przetwarzanej ropy naftowej.
Na osiągalną wydajność wpływają również planowe prace konserwacyjne, nieprzewidziane przerwy w dostawach, zapotrzebowanie na energię oraz specyfikacje produktów. Dany zakład może dysponować możliwością destylacji dodatkowej ropy naftowej, nie mając jednak odpowiedniej zdolności produkcyjnej do wytworzenia większej ilości oleju napędowego lub paliwa lotniczego spełniających normy. Średnie krajowe nie uwzględniają tych ograniczeń. Nie pozwalają one ustalić, ile dodatkowego paliwa mogłoby trafić do klientów, z którego zakładu ani w jakim terminie.
Skala działalności znacznie się różni w obrębie sieci. Zgodnie z podanymi szacunkami zdolności produkcyjnej Priolo wynosi około 19,4 mln ton rocznie, Sarroch – 15 mln, Milazzo – 10,6 mln, a Sannazzaro – 10 mln. Kolejne miejsca zajmują: Trecate z około 9 mln, Augusta z 8,1 mln, Taranto z 5,2 mln, Falconara z 3,9 mln oraz Busalla z 1,85 mln.
Wartości te odzwierciedlają potencjalną skalę przetwarzania, a nie gwarantowane roczne dostawy. Na uwagę zasługują również definicje: zdolność nominalna, zdolność dostosowana do urządzeń na dalszym etapie przetwarzania oraz rzeczywista przepustowość to różne miary. Na przykład [ISAB](https://www.isab.com/it) podaje obecnie, że jego kompleks w Priolo ma wydajność wynoszącą 320 000 baryłek dziennie. Porównanie takich danych z tonami wymaga przyjęcia założeń dotyczących gęstości ropy naftowej oraz stosowanej podstawy operacyjnej.
Sarroch pokazuje, jak ważne są zarówno wielkość, jak i elastyczność. [Operator obiektu podaje](https://www.saras.it/it/cosa-facciamo/raffinazione), że jego zdolność przerobowa wynosi 15 milionów ton rocznie, co odpowiada około 300 000 baryłek dziennie. Duże kompleksy nadbrzeżne mogą zapewnić Włochom dostęp do wielu szlaków dostawczych, jednak ich wkład w przypadku zakłóceń w dostawach nadal zależy od dostępności surowców, sprawnych połączeń transportowych oraz zdolności do wytwarzania produktów, których potrzebują nabywcy.
Eni nadal odgrywa kluczową rolę w sieci dzięki Sannazzaro i Taranto, a także dzięki 50-procentowemu udziałowi w Milazzo. [Zgodnie z opublikowanymi danymi](https://www.eni.com/content/dam/enicom/documents/eng/reports/2024/Fact-Book-2024-eng.pdf) podstawowa zrównoważona zdolność przerobowa terminalu w Taranto wynosi 104 000 baryłek dziennie. Nie należy jednak mylić własności z dostępnością na rynku krajowym: paliwo przepływa przez sieci handlowe, a istnienie krajowych instalacji przetwórczych nie oznacza automatycznie, że każda baryłka jest zarezerwowana dla klientów krajowych.
Dane dotyczące handlu pokazują tę złożoność. Włochy importują ponad 16 milionów ton produktów rafinowanych, eksportując jednocześnie ponad 25,7 miliona ton. Na podstawie tych danych można stwierdzić, że kraj ten jest ogólnie eksporterem netto. Jednak łączna nadwyżka może współistnieć z zależnością od konkretnych paliw, sezonowym importem lub regionalnymi niedoborami podaży. Jedna tona wyeksportowanej benzyny nie może automatycznie zastąpić jednej tony importowanego paliwa lotniczego.
Krajowego zużycia ropy naftowej, wynoszącego około 62 milionów ton, nie można zatem porównywać z wydajnością rafinerii, tak jakby te dwa wskaźniki tworzyły kompletny bilans. Aby porównanie miało sens, konieczne są spójne definicje produktów, dane dotyczące importu, eksportu, zmian stanów magazynowych oraz strat przetwórczych. Bez tych elementów pozornie uspokajające dane ogólnokrajowe mogą ukrywać niedobory w określonych segmentach rynku.
Olej napędowy, paliwo lotnicze i skroplony gaz ropopochodny stanowią około 64% importu ujętego w przedstawionych danych, przy czym około jedna trzecia importowanych produktów rafinowanych pochodzi z Bliskiego Wschodu i Azji. Włochy mogą również importować olej napędowy, pozostając jednocześnie jego eksporterem netto. Czas, miejsce, jakość i ustalenia handlowe pomagają wyjaśnić przepływy, które w przeciwnym razie wydawałyby się sprzeczne.
Głębsze ograniczenie leży na wcześniejszym etapie łańcucha dostaw. Z przytoczonych danych wynika, że krajowe zapotrzebowanie na ropę wynosi około 55 milionów ton rocznie, a wydobycie krajowe – blisko 4 miliony. Dane te należy traktować jako orientacyjne, a nie automatycznie łączyć z odrębnymi danymi dotyczącymi rafinerii na rok 2025. Ich główny przekaz jest jednoznaczny: włoskie odwierty dostarczają jedynie niewielką część ropy potrzebnej krajowi.
Ekonomista ds. energetyki Davide Tabarelli twierdzi, że inwestycje mogłyby zwiększyć krajową produkcję do co najmniej 8 milionów ton. Nawet taki wynik wiązałby się z dużym zapotrzebowaniem na import. Zwiększenie wydobycia mogłoby zdywersyfikować źródła zaopatrzenia i nieznacznie zmniejszyć zależność od importu, ale wymagałoby to realnych projektów, inwestycji i czasu. Należy to postrzegać jako potencjalny wkład, a nie prognozę uniezależnienia się od importu.
Głównym przedmiotem dyskusji na temat wydobycia jest Basilicata, a zwłaszcza Val d’Agri i Tempa Rossa. Na Sycylii znajdują się również ugruntowane pola naftowe, w tym Ragusa i Gela, podczas gdy mniejsze zakłady na północy mają znacznie mniejszy udział w wydobyciu. Złoża gazu należy odróżnić od pól naftowych: Gagliano Castelferrato, wymieniane obok sycylijskich miejsc wydobycia, jest producentem gazu i nie można go zaliczać do równoważnych źródeł ropy naftowej przeznaczonej do rafinacji.
Tymczasem struktura przemysłu rafineryjnego zmienia się raczej w wyniku przekształceń niż wyłącznie poprzez zamykanie zakładów. Zakłady w Porto Marghera i Gela przekształciły się w biorafinerie, a zakład w Livorno wstrzymał tradycyjne procesy przetwórcze w związku z planowaną przebudową. [Eni opisuje](https://www.eni.com/en-IT/actions/global-activities/Italy/livorno.html) planowaną instalację w Livorno, która będzie w stanie produkować 500 000 ton rocznie z surowców biogenicznych, głównie odpadów roślinnych i pozostałości. Taka inwestycja pozwala zachować działalność przemysłową, zmieniając jednocześnie charakter surowców dostarczanych do zakładu i produktów z niego wychodzących.
Biorafineria nie zastępuje jednak w całości konwencjonalnych mocy produkcyjnych ropy naftowej w przeliczeniu tona za tonę. Różni się ona pod względem surowców, wyposażenia i asortymentu produktów, dlatego też jej wkład należy oceniać odpowiednio do tych uwarunkowań. Dla decydentów praktycznym zadaniem jest skoordynowanie procesu transformacji z bieżącymi potrzebami w zakresie paliw: utrzymanie niezbędnych zdolności produkcyjnych, poprawa niezawodności oraz uniknięcie luk między wycofaniem istniejących obiektów a dostępnością alternatywnych rozwiązań.
Najskuteczniejsza strategia Włoch wykracza zatem poza zwykłe wezwanie rafinerii do zwiększenia wydajności. Obejmuje ona niezawodne zakłady, zróżnicowane źródła zakupu ropy, odpowiednie zapasy, sprawny transport oraz zmniejszenie popytu na ropę. Kraj ten dysponuje znacznym przemysłowym zapasem zabezpieczającym przed zakłóceniami. Przekształcenie tego zapasu w większe bezpieczeństwo wymaga zwrócenia uwagi na cały łańcuch dostaw, od miejsca pochodzenia ropy naftowej aż po faktycznie dostarczone paliwo. Istotnym pytaniem jest, ile użytecznych dostaw można zabezpieczyć w przypadku zakłóceń w handlu oraz jak szybko gospodarstwa domowe, linie lotnicze i przedsiębiorstwa mogą je uzyskać tam, gdzie są one potrzebne.
Alessandro Fiorentino