


 Subscribe


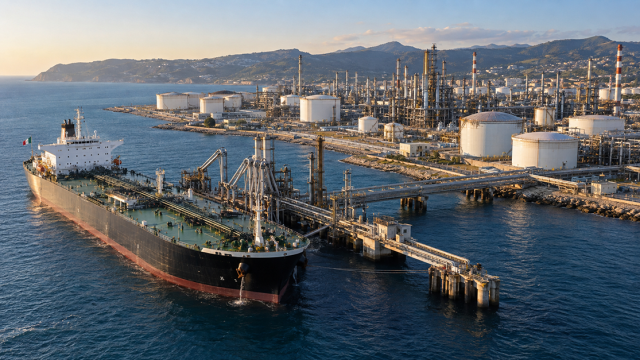
Tio konventionella raffinaderier ger Italien industriell styrka, men importerad råolja, specialutrustning och en ojämn efterfrågan på bränsle försvårar strävan efter energisjälvständighet.
En oljetanker som anländer till en italiensk hamn påminner om att raffinaderikapacitet och energisjälvständighet är två skilda saker. Italien kan omvandla råolja till bensin, diesel, flygbränsle och industrimaterial i stor skala. Ändå kommer råvaran som driver dessa verksamheter till övervägande del från andra håll. Att hålla raffinaderierna i drift skyddar en strategisk kapacitet, men det undanröjer inte den sårbarhet som uppstår redan innan oljan når land.
Denna distinktion står i centrum för debatten om huruvida Italien kan producera mer bränsle när de internationella leveranserna blir osäkra. Industriminister Adolfo Urso har framhållit en ökad produktion som ett rimligt alternativ och hävdat att Italien har bevarat sin raffinaderiinfrastruktur medan andra europeiska länder har fortsatt att stänga anläggningar. Argumentet har en viss tyngd, men hur stor möjligheten är beror på teknik, logistik och vilka specifika produkter det råder brist på.
Italiens nätverk av konventionella raffinaderier består av tio anläggningar: Priolo, Augusta och Milazzo på Sicilien; Sarroch på Sardinien; Sannazzaro de’ Burgondi i Lombardiet; Trecate i Piemonte; Busalla i Ligurien; Ravenna i Emilia-Romagna; Falconara i Marche; samt Taranto i Apulien. Detta är en geografisk fördelning som präglas av industriell efterfrågan och tillgång till sjöfart, där anläggningarna i norr betjänar stora konsumtionscentrum och anläggningarna på öarna är anslutna till sjöfartsrutterna i Medelhavet.
Systemet är mindre än vad det var för en generation sedan. Runt 1990–1991 hade Italien ungefär tjugo raffinaderier i drift och en årlig kapacitet på nära 100 miljoner ton. År 2025 hade kapaciteten sjunkit till 83,3 miljoner ton, en minskning med ungefär 17 procent. Antalet anläggningar minskade därför betydligt snabbare än den sammanlagda kapaciteten, vilket visar varför en enbart på antalet raffinaderier ger en ofullständig bild av branschens styrka.
En annan distinktion är viktig när man mäter verksamheten. [UNEM:s årsrapport för 2026](https://www.unem.it/wp-content/uploads/2026/06/UNEM_Relazione-annuale-2026.pdf) redovisar en raffinaderikapacitet på 63,7 miljoner ton för 2025: det är det material som bearbetats, snarare än en motsvarande mängd färdiga produkter som är tillgängliga för försäljning. Raffinering förbrukar energi och medför bearbetningsförluster. Att kalla kapaciteten för ”bränsleproduktion” döljer dessa skillnader och gör jämförelser med den nationella förbrukningen mindre tillförlitliga.
Den rapporterade utnyttjandegraden på cirka 77 % kan ändå uppfattas som en uppmaning att öka produktionen. Varför inte helt enkelt utnyttja de återstående 23 %? Jo, därför att ett raffinaderi består av en sammanlänkad kedja av processer snarare än en enskild maskin med justerbar hastighet. Utrustningen för destillation, omvandling och behandling måste samverka, och det begränsande steget kan variera beroende på vilken råolja som bearbetas.
Planerat underhåll, oväntade driftstopp, energibehov och produktspecifikationer påverkar också den uppnåeliga produktionen. En anläggning kan ha kapacitet att destillera ytterligare råolja utan att samtidigt ha motsvarande kapacitet att producera mer standardenlig diesel eller flygbränsle. Nationella genomsnitt döljer dessa begränsningar. De kan inte visa hur mycket extra bränsle som skulle kunna nå kunderna, från vilken anläggning eller inom vilken tidsram.
Storleken varierar avsevärt inom nätverket. Enligt de rapporterade kapacitetsuppskattningarna uppgår kapaciteten i Priolo till cirka 19,4 miljoner ton per år, i Sarroch till 15 miljoner, i Milazzo till 10,6 miljoner och i Sannazzaro till 10 miljoner. Därefter följer Trecate med cirka 9 miljoner, Augusta med 8,1 miljoner, Taranto med 5,2 miljoner, Falconara med 3,9 miljoner och Busalla med 1,85 miljoner.
Dessa siffror beskriver den potentiella bearbetningskapaciteten, inte garanterade årliga leveranser. Definitionerna förtjänar också uppmärksamhet: nominell kapacitet, kapacitet anpassad efter nedströmsutrustning och faktisk genomströmning är olika mått. [ISAB](https://www.isab.com/it) anger till exempel för närvarande att dess anläggning i Priolo har en kapacitet på 320 000 fat per dag. För att jämföra sådana siffror med ton krävs antaganden om råoljans densitet och vilken driftsgrund som används.
Sarroch illustrerar vikten av både storlek och flexibilitet. [Anläggningens operatör uppger](https://www.saras.it/it/cosa-facciamo/raffinazione) en bearbetningskapacitet på 15 miljoner ton per år, vilket motsvarar cirka 300 000 fat per dag. Stora kustnära anläggningar kan koppla samman Italien med flera olika försörjningsvägar, men deras bidrag vid en störning beror fortfarande på tillgängliga råvaror, fungerande transportförbindelser och förmågan att tillverka de produkter som köparna behöver.
Eni spelar fortfarande en central roll i nätverket genom Sannazzaro och Taranto, vid sidan av sitt 50-procentiga ägarintresse i Milazzo. [Enligt de offentliggjorda siffrorna](https://www.eni.com/content/dam/enicom/documents/eng/reports/2024/Fact-Book-2024-eng.pdf) uppgår Tarantos primära balanserade kapacitet till 104 000 fat per dag. Ägandet bör dock inte förväxlas med den nationella tillgängligheten: bränslet transporteras genom kommersiella nätverk, och förekomsten av inhemsk bearbetningsutrustning innebär inte automatiskt att varje fat reserveras för inhemska kunder.
Handelsstatistiken belyser denna komplexitet. Italien importerar mer än 16 miljoner ton raffinerade produkter samtidigt som landet exporterar över 25,7 miljoner ton. Utifrån dessa siffror är landet totalt sett en nettoexportör. Ett sammanlagt överskott kan dock samexistera med beroende av vissa bränslen, säsongsbetonade importbehov eller regionala försörjningsbrister. En ton exporterad bensin kan inte automatiskt ersätta en ton importerat flygbränsle.
Den inhemska oljekonsumtionen på cirka 62 miljoner ton kan därför inte ställas mot raffinaderiernas genomströmning som om de två utgjorde en fullständig balansräkning. En meningsfull jämförelse kräver dessutom enhetliga produktdefinitioner, import- och exportuppgifter, lagerförändringar samt förädlingsförluster. Utan dessa faktorer kan till synes betryggande nationella totalsiffror dölja brister i vissa delar av marknaden.
Diesel, flygbränsle och flytande petroleumgas står för cirka 64 % av den import som redovisas i de rapporterade uppgifterna, där ungefär en tredjedel av de importerade raffinerade produkterna har sitt ursprung i Mellanöstern och Asien. Italien kan även importera diesel samtidigt som landet förblir en nettoexportör av denna produkt. Tidpunkt, plats, kvalitet och kommersiella överenskommelser bidrar till att förklara flöden som annars kan verka motsägelsefulla.
Den största begränsningen ligger uppströms. Enligt de angivna siffrorna uppgår det nationella behovet av råolja till cirka 55 miljoner ton per år, medan den inhemska utvinningen ligger på nära 4 miljoner. Dessa siffror bör betraktas som vägledande snarare än att automatiskt slås samman med den separata serien av raffinaderidata för 2025. Det centrala budskapet är otvetydigt: de italienska oljekällorna tillhandahåller endast en liten del av den olja som landet behöver.
Energiekonomen Davide Tabarelli hävdar att investeringar skulle kunna öka den inhemska produktionen till minst 8 miljoner ton. Även i det fallet skulle importbehovet fortfarande vara stort. Ökad utvinning skulle kunna diversifiera försörjningen och marginellt minska beroendet, men det skulle kräva genomförbara projekt, investeringar och tid. Detta bör ses som ett potentiellt bidrag, inte som en prognos om självförsörjning.
Basilicata står i centrum för diskussionen om produktionen, framför allt Val d’Agri och Tempa Rossa. Sicilien har också etablerade oljefält, däribland Ragusa och Gela, medan de mindre verksamheterna i norr bidrar i betydligt mindre utsträckning. Gasfyndigheter måste skiljas från oljefält: Gagliano Castelferrato, som nämns i samband med de sicilianska utvinningsplatserna, är en gasproducent och kan inte räknas som en motsvarande källa till råolja för raffinaderier.
Samtidigt förändras raffinaderikartan genom omstrukturering snarare än enbart nedläggningar. Porto Marghera och Gela har omvandlats till bioraffinaderier, och Livorno har avbrutit den traditionella raffineringen i samband med sin omstrukturering. [Eni beskriver](https://www.eni.com/en-IT/actions/global-activities/Italy/livorno.html) en planerad anläggning i Livorno som ska kunna producera 500 000 ton per år från biogena råvaror, främst vegetabiliskt avfall och restprodukter. En sådan investering bevarar den industriella verksamheten samtidigt som den förändrar vad som kommer in och lämnar anläggningen.
Bioraffinering ersätter dock inte den konventionella råoljekapaciteten ton för ton. Råvarorna, utrustningen och produktmixen skiljer sig åt, och dess bidrag måste därför bedömas därefter. För beslutsfattarna består den praktiska uppgiften i att samordna omställningen med det fortsatta bränslebehovet: att bevara nödvändiga kapaciteter, förbättra tillförlitligheten och undvika luckor mellan nedläggningen av befintliga anläggningar och tillgången till alternativ.
Italiens starkaste strategi är därför mer omfattande än att bara be raffinaderierna att öka takten. Den kombinerar pålitliga anläggningar, diversifierade råoljeinköp, tillräcklig lagringskapacitet, effektiva transporter och en lägre efterfrågan på olja. Landet har en betydande industriell buffert mot störningar. För att omvandla denna buffert till ökad säkerhet krävs uppmärksamhet på hela försörjningskedjan, från råoljans ursprung till det bränsle som faktiskt levereras. Den relevanta frågan är hur mycket användbar försörjning som kan säkerställas när handeln störs och hur snabbt hushåll, flygbolag och företag kan få tillgång till den där de behöver den.
Alessandro Fiorentino